




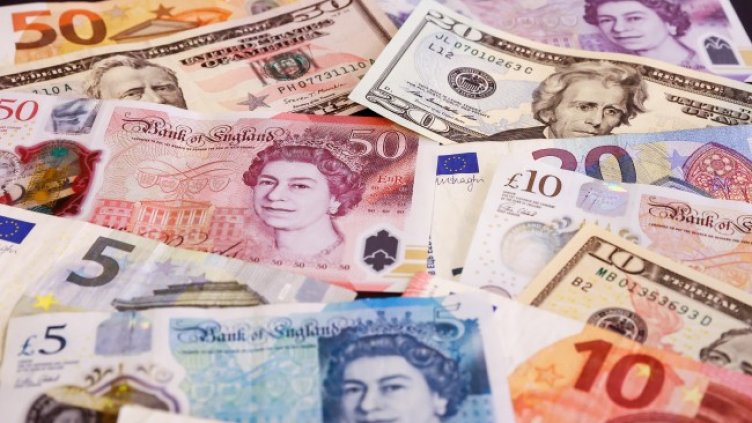
Докато американките банки се чудят дали няма да ги сполети нова системна криза след краха на "Силикон вели банк" - Ес Ви Би (Silicon Valley Bank - SVB), пазарът на криптовалути преминава през поредните сътресения, а България се лута по пътя си към еврозоната, на еврото може би също предстои да направи решаваща стъпка.
Европейската централна банка (ЕЦБ) продължава тихо да работи по проекта за дигитално евро, както показа презентацията, изнесена преди дни от Фабио Панета, член на Изпълнителния съвет на банката, пред Европейската банкова федерация. Макар и без конкретни детайли, той очерта основните параметри на проекта, с който ЕЦБ се стреми да не изостане от еволюцията на технологиите и парите.
-

Има ли рискове? Швеция се отказва от парите в брой
02.03.2023 | 22:30 ч.
За Европа необходимостта от дигиталното евро се обуславя от търсенето на финансова стабилност, максимално улесняване транзакците за физическите лица и бизнеса, и не на последно място - от изостването й във финансовите технологии и платежните системи, притисната от американски и китайски гиганти като "Мастъркард" (Mastercard), "ПейПал" (PayPal), "АлиПей" (AliPay) и "ЮниънПей" (UnionPay).
"Навлизането на големите технологични компании на пазара на електронни плащания увеличава риска от пазарна доминация и зависимост от чуждестранни платежни технологии, което ще има последици за стратегическата автономия на Европа", каза през ноември миналата година президентът на ЕЦБ Кристин Лагард.
Така че какво точно ще представлява дигиталното евро, ще измести ли парите в брой и изобщо жизнеспособен ли е този проект?
Между биткойна и банковия превод
Дигиталното евро би трябвало да комбинира технологията на блокчейна, която е в основата на криптовалутите, и стабилността на централните банки, за да даде възможност за лесни, бързи и надеждни електронни плащания, независимо в коя точка на еврозоната се извършват те и от характера на трансакцията.
Този вид валути могат да се използват по същия начин като парите в брой - имате нужда само от дигитален порфейл (какъвто се използва и при криптовалутите), за да плащате с тях стоки и услуги или просто да ги предоставите на някой друг, също както връчвате банкнота. Разликата с електронните плащания, които правим в момента, е, че, за да работите с дигитална валута, не е нужно да имате банкова сметка и съответно - да плащате свързаните с нея такси за обслужване, превод и др. По този начин дигиталното евро би трябвало значително да намали разходите за електронни плащания както за физически лица, така и за предприятия.
Не се предвижда обаче то да замени банкнотите и монетите в обращение, а по-скоро да ги "допълни".
Същевременно за разлика от криптовалутите, зад които не стои централна банка и чиито курсове често са подложени на силни колебания, дигиталното евро би трябвало да предлага стабилност и сигурност, тъй като ще се управлява от ЕЦБ, която и ще гарантира юридическата му сила като разплащателно средство.
Основен аргумент в полза на цифровото евро е, че то ще осигури на гражданите особено сигурни пари на централната банка, с каквито сега те разполагат под формата на пари в брой.
Рисковете
Именно пряката връзка между потребителите и централната банка за електронни плащания обаче е това, което буди тревога. За да направите електронно плащане сега, трябва да имате депозирани пари в някоя търговска банка, които в балансите й са заведени като актив. Прескачането на търговските банки означава, че депозитите, с които те разполагат, ще намалеят, ликвидността им може да се окаже недостатъчна и неминуемо ще се отрази на възможностите им да отпускат кредити.
Затова се обсъжда притежаването на дигитални евра да бъде ограчено, например до таван от 3000 евро (за сравнение, за тавана на електронната британска лира се споменава сума между 10 000 и 20 000 лири). Това означава, че всеки ще може да притежава не повече от тази сума в електронен вид (съотношението дигитално евро към "традиционно" евро ще бъде 1:1) и всичко над нея автоматично ще се трансформира в пари по сметка.
Проучване на германската браншова организация Бе Ве Ер (BVR) сред 700 по-малки банки, цитирано от в. "Ханделсблат", обаче установява, че този таван би причинил сериозни неприятности в банковия сектор. Според допитването при този праг сред 714-те анкетирани банки само 56 ще успеят да спазят изискванията на регулаторните органи за ликвидни буфери. Засегнатите банки в отговор ще трябва или да попълнят ликвидността си по други начини, например като се опитат да привлекат повече депозити, предлагайки по-високи лихви и по-благоприятни условия, или да ограничат отпускането на кредити. Това би се отразило както на потребителите, така и на икономиката като цяло, тъй като лихвите по кредитите ще се вдигнат. Повишението ще засегне най-остро по-малките компании, за които набирането на средства от капиталовия пазар чрез емитиране на облигации не е лесно.
Затова банките призовават за доста по-нисък праг за притежанието на дигитални евра - около 500 евро, което на практика изключва възможността за по-големи покупки или корпоративни трансфери.
Изчисленията на Бе Ве Ер са първата конкретна оценка за възможните последици от въвеждането на дигиталното евро за банковата система. Те засилват дебата до каква степен дигиталните пари на централните банки всъщност биха застрашили банковата система, вместо да осигурят стабилност.
Все пак, според някои експерти, този сценарий е преувеличен. Той предполага, че всички активни клиенти на банките имат по 3000 евро в сметките си. Мнозина се съмняват, че това е така, както и че всички клиенти ще проявят интерес към дигиталното евро. Според проучвания на ЕЦБ потребителите по-скоро биха предпочели да не държат непрекъснато дигиталния си портфейл пълен, а да го заредят веднъж, например в началото на месеца, след което постепенно да използват парите.
Освен това, посочва в презентацията си Панета, дори при дигиталното евро ще има нужда от посредници като банки или платежни платформи, които да поддържат дигиталните портфейли или да издават карти за клиентите, които искат да използват дигиталната валута, но нямат смартфон. А това няма да бъде безвъзмездно, макар че самото прехвърляне на "физическо" в дигитално евро ще бъде безплатно.
Друга сфера на риск са защитата на данните и неприкосновеността на личния живот, предупреждава европейската онлайн банка Ен26 (N26) в блога си.
Някои критици на планираната система се опасяват, че цифровите пари ще загубят едно от най-големите предимства на истинските пари, а именно анонимността при плащане. Макар че проследяването на плащанията с цифровото евро в реално време би помогнало в борбата с изпирането на пари, то би могло също така да ограничи и неприкосновеността на личния живот на потребителите, въпреки че ЕЦБ уверява, че няма да има достъп до личните данни на потребителите.
Немалък риск е и сигурността на събираните данни.
Какво предстои?
При представянето на проекта Лагард обяви прогноза, че ще можем да плащаме с дигиталното евро след около пет години. Двугодишният етап на проучване започна през октомври 2021 г., а през октомври 2023 г. Европейската комисия, Европарламентът и други регулаторни органи ще решат дали цифровата валута наистина трябва да бъде въведена. Ако решението е положително, европейското законодателство трябва да бъде съответно адаптирано, преди ЕЦБ да може окончателно да задейства проекта, за което са предвидени още три години.
(БТА, Елена Савова)
 Renault ще инвестира над 10 млрд. евро в електромобили във Франция
 Атанас Русев: Русия пречи на Украйна да използва търговския маршрут през Черно море
 ЕС планира да ограничи подкрепата и притока на селскостопански стоки от Украйна
 Mistral показа нов AI модел, който конкурира най-добрите отворени системи от Китай
 Чиполоне от ЕЦБ: Дигиталното евро ще даде конкурентно предимство на банките
 Унгарски централен банкер допуска сценарий за приемане на еврото през 2031 г.
 Късна емисия
 Гърция с претенции за още реликви след размяната за цар Самуил
 Зеленски обвини Русия за атаката с дронове край България
 4 зодии ще привлекат късмет и изобилие на 7 октомври 2026
 МиГ-29 и F-16 тренираха принудително приземяване на самолет "нарушител"
 Украйна укрепва защитата на ключови обекти в очакване на масиран руски удар
 Роналдо наруши мълчанието си! Кристиано разкри истината за скандала с Жорже Жезус
 Милан напира за нежелан в Барса, струващ 40 млн. евро
 Чупливо лале зарадва Барса
 Янчев отсече: Това поколение ще бъде опция за представителния отбор на България
 Жалко! Тъжен край на квалификациите за младежите на България
 Веласкес с любопитно решение в Левски
 Дневен хороскоп за 7 октомври, сряда
 Таро карта за 7 октомври, сряда – Осмица пентакли
 Ангелската дата 10/10 носи положителни промени за 3 зодии
 „Най-добрият“ и „Страшен сезон“ – така звездите определиха новия „Под прикритие“
 Родените през тези 3 месеца имат много силна интуиция
 Тест: Кой цвят ви носи късмет според деня на раждане
 Какво полезно да сготвя за вечеря: Гювеч – ястие за добро чревно и сърдечно здраве
 Здравното министерство започва проверки в лечебни заведения във всички 28 области
 Втори инсулин с приложение веднъж на седмица получи одобрение от FDA
 Есенни алергии – защо симптомите не приключват с края на лятото?
 Постназално стичане – защо секретът се стича към гърлото и предизвиква кашлица?
 Зъбният статус и историята на денталното лечение вече се виждат в еЗдраве
 Цените на имотите: Във Варна цените продължават да растат
 Ядреното оръжие на Русия вече не плаши НАТО и това не е добра новина
 Ефтимов: Въздушни и морски дронове са атакували двата кораба, нямали са време да реагират
 Асоциацията на търговците на горива: Най-високите цени останаха зад гърба ни
 Димитър Стоянов: Трябват отломки, за да разберем чии са дроновете в Черно море
 Гърция и Хърватия печелят богатите туристи, България остава извън класацията
 продава, Хотел, 1236 m2 Търговище област, с.Разбойна, 800000 EUR
 продава, Фабрика, 9800 m2 Стара Загора област, с.Братя Даскалови, 480000 EUR
 продава, Магазин, 45 m2 София, Люлин 10, 64300 EUR
 продава, Къща, 230 m2 София област, гр. Елин Пелин, 580000 EUR
 продава, Четиристаен апартамент, 306 m2 София, Лозенец, 972000 EUR
 продава, Парцел, 4871 m2 София, Драгалевци, 1217750 EUR

 4 зодии ще привлекат късмет и изобилие на 7 октомври 2026
 Образованието губи децата, когато не им показва смисъла на ученето
 Какво се случва с електромобила на наводнен път
 Силвестър Сталоун разкри за бой с Ричард Гиър: Една пилешка мазнина сложила началото на 50-годишна вражда
 Родените през тези 3 месеца ще имат невероятна ЕСЕН