


Уловките по ипотечния кредит стават задължителна част от рекламата му. Това означава, че когато банка, фирма за бърз кредит или кредитен посредник упоменат дори една цифра в рекламата си за заем за недвижими имоти – било то лихва или друго число, ще трябва да посочат точно какво стои зад нея.
А именно - за какъв размер на кредита става въпрос, при какъв годишен процент на разходите (ГПР) са конкретните сметки и за колко години. Както и колко ще плаща клиентът – всеки месец и общо за целия срок на договора.
Дори ще трябва да ни предупреждават, ако има валутен риск. Всички задължителни елементи - общо 10 на брой, ще трябва да са показани с абсолютно еднакви букви и цифри.
Това е предвидено в проекта на нов Закон за кредитите за недвижими имоти на потребителите, предложен за обществено обсъждане от Министерството на финансите.
В момента част от въпросите, свързани със заемите за имоти, са уредени в Закона за потребителския кредит, който претърпя основен ремонт през 2014 г.
От финансовото ведомство обясняват пред "Монитор", че създаването на отделен закон се налага, за да се въведат изискванията на европейските директиви. Както и заради разширяването на кръга от лица, които предоставят такива кредити – не само банки, но и други финансови институции и навлизането на кредитните посредници през последните години.
Друг основен момент в проектозакона е свързан с оценката за това дали клиентът ще може да плаща редовно. Предвидено е занапред заемите за недвижимости да се дават само ако получателите им са достатъчно надеждни.
В общия случай това се прави сега, като при банките изискването се спазва изключително строго. От финансовото министерство посочват, че идеята е всички кредитори да се насърчат към отговорно поведение и да се предотвратят случаите на свръхзадлъжнялост на клиентите.
Въвежда се и изискване оценката на недвижимия имот да се прави само от лицензирана фирма-оценител, което и сега се прилага от банките.
Както и в сега действащия Закон за потребителския кредит таванът на годишния процент на разходите – ГПР, е закован на 5-кратния размер на законната лихва. Към днешна дата това прави 50%. В закона обаче са дадени подробни правила за неговото изчисляване и информиране на клиентите.
Оставена е възможността за избор на потребителя дали да отговаря за получените пари с цялото си имущество или само до размера на предоставеното обезпечение.
Запазва се забраната за събиране на такси за усвояване и управление на кредита, както и за събиране на няколко такси за едно и също нещо. Ако кредиторът или консултантът ни искат такса за съвет по кредита, то тя ще се плаща само срещу сключен договор с тях.
Занапред той няма да може да ни задължава да ползваме неговия застраховател. Ако по заема трябва да се сключва полица, то ние можем да я направим при коя да е компания с лиценз. Остава правото на потребителя да погаси по всяко време предсрочно получения заем. Ако това стане през първите 12 месеца от договора, се дължи такса от 1% върху погасената сума.
Освен това занапред кредиторът няма да има право да ни пришпорва с подписването на договора. По закон ще имаме 14-дневен срок за размисъл. Той ще тече от момента, в който ни е предоставено т.нар. обвързващо предложение – с конкретните параметри за нашия случай. Преди него трябва да сме запознати с по-общите условия за типа заем, който търсим. Това ще става с много подробна бланка по европейски стандарт.
Предвиден е и текст, с който кредиторите ще са длъжни да уведомяват клиентите си със заеми в чужда валута, ако поради промени в курса й погасителната вноска скочи с над 20%. Такова нещо се получи с кредитите в швейцарски франкове. В периода на кризата франкът поскъпна значително, което направи тези заеми непосилни за изплащане.
Предвижда се законът да влезе в сила на 21 март 2016 г. и да важи за заемите, отпуснати след тази дата. Текстовете за предсрочно погасяване ще важат за всички заеми.
Това се случи Dnes, за важното през деня ни последвайте и в Google News Showcase.
 Volkswagen изтегля над 70 хил. ектромобила по света заради дефектни батерии
 Dow напредна с над 500 пункта, подкрепен от отчети и поевтиняването на петрола
 НАТО подсилва наблюдението и разузнаването в Черно море
 Скот Бесънт не очаква напрежението върху френските облигации да се пренесе на други пазари
 Как се променя глобалната геополитическа сцена?
 Кадър на деня за 20 октомври
 4 зодии ще преосмислят щастието и богатството на 21 октомври 2026 г.
 Есенни подправки с мощни ползи за имунитета, сърцето и ставите
 Тръмп притисна Украйна за мир, Зеленски: "Не губим войната"
 Акула нападна и уби 65-годишна жена край бреговете на Южна Африка
 Ивкова поиска подкрепа от УНИЦЕФ за Националната детска болница
 Анонимна пиеса от 1596 г. се оказа дело на Шекспир и неговия съперник
 Стана ясно кога и от колко часа Карлос Насар ще атакува 4-а световна титла
 Лудогорец подготвя нов голям трансфер в световен гранд
 Мъри Стоилов преобрази Гьозтепе: От дъното в Турция до нови надежди за Европа
 Национал на Египет подписа с ЦСКА
 Станка Златева я няма и борците на Гриша Ганчев са уредени за Световното
 Виктория Пилзен разреши ключов въпрос преди сблъсъка с Левски
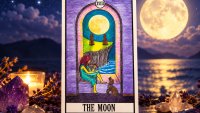 Таро карта за 21 октомври, сряда – Луната
 Дневен хороскоп за 21 октомври, сряда
 Трапезата за Димитровден
 Женски хороскоп за ноември 2026
 Баница с извара за Димитровска задушница
 Луната образува тригон с Венера на 21 октомври: Повече пари за 3 зодии
 Колко често е добре да мием косата си?
 Психологическата подкрепа като част от болничната грижа е тема на конференция в „Света Анна“
 Започва ли раждането?
 Доколко високият ръст при дете е в норма?
 Кардиолози и УНГ хирурзи от две болници работиха заедно, за да върнат слуха на тригодишно дете
 Есента изненадва родителите: как шапката, шалът и ръкавиците пазят децата през капризния сезон
 Как средната заплата в Брезник се оказа по-висока, отколкото във Варна?
 Контраадмирал Михайлов: ВМС са унищожили или извадили от водата различни части от над 100 дрона тази година
 ИИ може да ни направи по-богати от всякога. Готови ли сме да му предадем контрола над света?
 Експерт: Шумът от атаките срещу кораби обърква делфините в Черно море
 Учени: Пчелите в Европа изчезват, здравето и храната ни са под риск
 Над 20% от жителите на ЕС в риск от бедност - България е сред рисковите държави
 продава, Двустаен апартамент, 69 m2 Варна, Виница, 96000 EUR
 продава, Едностаен апартамент, 47 m2 Варна, Галата, 88500 EUR
 продава, Едностаен апартамент, 54 m2 Варна, Аспарухово, 77000 EUR
 продава, Едностаен апартамент, 31 m2 Варна, Виница, 67000 EUR
 продава, Парцел, 1474 m2 Добрич област, с.Камен Бряг, 65000 EUR
 продава, Парцел, 1358 m2 Варна област, с.Константиново, 60000 EUR
 Акула нападна и уби 65-годишна жена край бреговете на Южна Африка
 Мерц: ЕС търси съюзници и партньори по света и ги намира
 В Украйна направиха уникална дървена каравана за двама
 От пътническия самолет до бойния Gripen: Необикновеният път на кралица Сутида
 Плутон стана директен, 4 зодии си отдъхват