


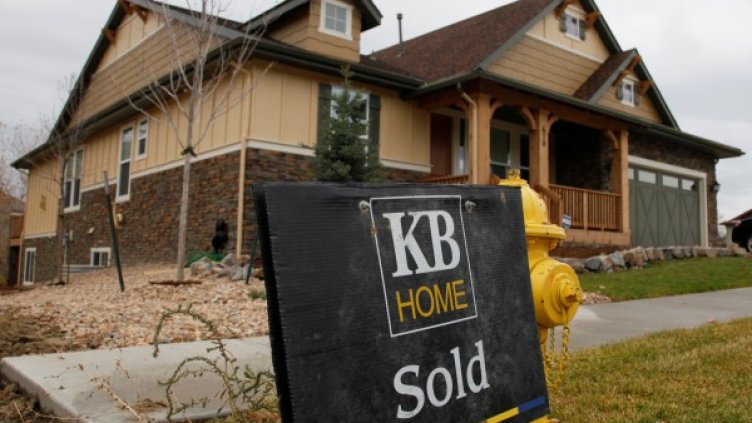
Кои са най-проблемните области от световната финансова система? Дали е китайската банкова индустрия заради планината от проблемни кредити, или проблемите на разединената еврозона? И двата проблема са сериозни. Има обаче един друг проблем, който ги надминава – жилищният пазар в Америка, пише сп. Economist.
Пазарът на жилища в САЩ обединява активите с най-висока стойност в света – над 26 трлн. долара. Това е много повече дори от общата пазарна капитализация на фондовия пазар в Америка, отбелязва изданието. Ипотечният дълг, концентриран на американския жилищен пазар, пък представлява най-голямата концентрация на финансов риск в света.
Когато цените на жилищата в САЩ започнаха да се понижават през 2006 г., верижната реакция доведе до световната финансова криза през 2008-2009 г. Десетилетие по-късно се предполага, че чудовището на ипотечния дълг в страната е “опитомено”. То обаче остава най-опасният фактор за най-голямата икономика в света.
Причината опасността да остава почти незабелязана е свързана с подобрението на пазара на жилища, поне на пръв поглед. Цените на имотите са близо до предишните върхове, заради което делът на домакинствата, които дължат на кредиторите си повече, отколкото струват техните жилища, намалява до под една десета от всички кредитополучатели.
Същевременно докато Европа се задъхваше от дълговата криза, Америка “прочисти” банките си. Основният им капитал надвишава 1,2 трлн. долара, което е над два пъти повече в сравнение с 2007 г. Банките намалиха рисковете и разходите и увеличиха таксите. Според регулаторите и банкерите проблемът с твърде големите, за да фалират, е вече решен и данъкоплатците са в безопасност.
Това обаче е само в мечтите и на регулаторите, и на банкерите, пише изданието. Капиталовият буфер действително съществува и ще защити банките, но проблемът е другаде. От 1980 г. насам ипотечното кредитиране в Америка се основава повече на пазара на облигации, отколкото на работата на самите банки. Кредитите се групират, секюритизират и продават, като инвеститори на Wall Street, Китай и други страни притежават такъв секюритизиран дълг за над 7 трлн. долара.
Когато тези инвеститори изпаднаха в паника през 2008 г., правителството на САЩ се намеси на пазара. Решението беше временно, но политиците всъщност го направиха постоянно. Сега 65-80% от новите ипотеки в САЩ са подпечатани с гаранция от Чичо Сам, който предпазва инвеститорите от неизпълнение по вина на кредитополучателите. Така се получава, че в сърцето на свободното предприемачество системата за ипотечното кредитиране е достоен пример за държавно планиране, пише още изданието.
Гаранциите означават, че е малко вероятно паниката от 2008-2009 г. да се повтори и само луд човек в Белия дом би си помислил Америка да не изпълни този ангажимент. Затова и части от системата са напълно безопасни, най-вече заради подробните правила, които контролират безразсъдното поведение.
Опасностите за национализираните системи обаче са по-коварни. Размерът, дизайнът и наличието на ипотеки се разрешава от държавен орган. Отчасти държавните такси са твърде ниски за гаранциите, които се предоставят, заради което данъкоплатците субсидират кредитополучателите с до 150 млрд. долара годишно, или 1% от БВП на САЩ, изчислява изданието.
Тъй като държавната машина не е необходимо да реализира печалба или да има буфери за безопасност, добре управляваните частни фирми не могат да се конкурират с нея и много банки се изтеглиха от пазара. Ако се случи друга криза, американският данъкоплатец пак ще плати сметката, която би могла да достигне 2-4% от БВП. Това не е далеч от цената за спасяването на банките през 2008-2009 г.
Изправени пред тази огромна бъркотия, много политици и регулатори просто вдигат рамене. Те признават, че системата е изкривена, но се надяват, че гъсталакът от правила и бдителността на регулаторите ще предотвратят лудостите при кредитирането. Домакинствата същевременно значително намалиха задлъжнялостта си и са в състояние да обслужват ипотеките си по-ефективно.
Това обаче изглежда твърде оптимистично. Жилищата се разглеждат като един от малкото начини, по които по-заможните американци да натрупат богатство и определено има известен политически натиск за разхлабване на кредитирането. В резултат кризите на жилищния пазар са една от повтарящите се характеристики в живота в Америка. Преди кризата от 2008-2010 г. беше фиаското със спестяванията и заемите от 80-те години.
Вместо политиците да дават възможност за повторение на “катарзиса”, по-добре е да се приключи реформата на ипотечния пазар в САЩ, за да е сигурно, че ипотечното кредитиране не може да се използва като политически инструмент за стимулиране на икономиката. Най-простият подход би бил на ипотечния пазар да му се даде същото лекарство, както на банките при разразяването на финансовата криза. Държавните компании, които гарантират ипотеки, също трябва да бъдат принудени да повишат капиталовите си буфери и да увеличат таксите в случай на срив, докато не реализират адекватна печалба. Това би премахнало текущата скрита субсидия и ще създаде равни условия за повторно включване и на частни играчи на ипотечния пазар.
Добре би било и да се въведат нови правила за новоотпуснатите ипотеки, така че субсидираните от държавата заеми да намалят дела си от общия портфейл по естествен път. Това обаче изисква здрава работа, а същевременно доста групи имат интерес ипотечната машина да не работи съвсем гладко. Собствениците на жилища се радват на ниските разходи по заемите. Правителството използва счетоводна приумица за печалбите, но не признава потенциалните разходи за данъкоплатците. И докато ипотечното чудовище на Америка продължава да се вихри, задачата за увеличаване на безопасността на системата си остава наполовина решена.
Още подобни новини четете в Investor.bg
Това се случи Dnes, за важното през деня ни последвайте и в Google News Showcase.
 Бумът на изкуствения интелект подготвя почвата за колебания в лихвите на Фед
 Швейцарските акции се превръщат в убежище на фона на пазарните сътресения заради AI
 Защо всички искат среща с Ким Чен Ун?
 Кадър на деня за 24 октомври
 Тръмп отмени 50-процентните мита върху част от канадските стоки преди изборите в САЩ
 Украйна съобщи, че Starlink отново работи безпроблемно
 Църковен празник на 25 октомври: Не допускайте кавги и обиди преди Димитровден
 От заснежени площади до подземни пещери: 15 от най-вълшебните коледни базари в Европа
 Есенен сладкиш с тиква, орехи и глазура
 Украйна и Русия спират огъня в Олешки на 27 октомври, САЩ ще контролират примирието
 "Тотнъм" шокира "Челси" като гост в дербито на Лондон
 Започна гласуването за президент в чужбина, първи до урните са българите в Нова Зеландия
 Джак Джоунс и Кайрън Уилсън на финал в Белфаст след драми
 Кими удари конкуренцията и ще тръгне пръв в Остин
 Барселона - Реал Мадрид
 Фрайбург - Байерн Мюнхен
 Годой влезе в историята на ЦСКА и изравни постижение на Крум Янев
 Каква титла? Тотнъм нокаутира Челси
 Нумерологична прогноза за 25 октомври
 Печени ябълки с орехи и стафиди – рецепта за Димитровден
 Pan dei morti – сладки по италианска рецепта
 Таро карта за 25 октомври, неделя - Деветка пентакли
 Дневен хороскоп за 25 октомври, неделя
 5 поверия за Димитровден
 Какво зависи от нас в борбата със затлъстяването?
 Свят без полиомиелит? Забравена заплаха, която да не подценяваме
 Риновируси през есента при децата – защо хремата невинаги е просто настинка?
 Спина бифида, хидроцефалия и ролята на фолиевата киселина в превенцията им
 Моите здравни права: Как да възстановим здравноосигурителните си права?
 Черен бъз – несъмнено един от най-добрите имуностимулатори
 Есента в България се променя: септември и октомври стават все по-топли, а валежите се увеличават
 Горещините в Европа са причинили над 50 000 смъртни случая през лятото на 2026 г.
 Храните в България по-евтини от албанските, по-скъпи от Румъния
 Евростат: Еврозоната премина от излишък към голям дефицит през август
 Спим с час повече: Тази нощ връщаме часовниците назад
 Ето какво ще е времето в изборния ден
 продава, Тристаен апартамент, 77 m2 Бургас, Меден Рудник, 119000 EUR
 продава, Къща, 173 m2 Варна област, с.Близнаци, 186000 EUR
 продава, Двустаен апартамент, 74 m2 Варна, Виница, 179900 EUR
 продава, Къща, 321 m2 Варна област, гр. Аксаково, 282000 EUR
 продава, Двустаен апартамент, 75 m2 София, Център, 344000 EUR
 продава, Двустаен апартамент, 65 m2 София, Център, 309500 EUR
 Църковен празник на 25 октомври: Не допускайте кавги и обиди преди Димитровден
 Стотици хиляди протестираха в цяла Франция, в Париж избухнаха сблъсъци
 Ето как китайски SUV се движи като рак по магистрала
 Шарън Стоун на 68: Жената, която Холивуд отписа, се завърна по-смела от всякога
 Луната на ловеца променя живота на 4 зодии