




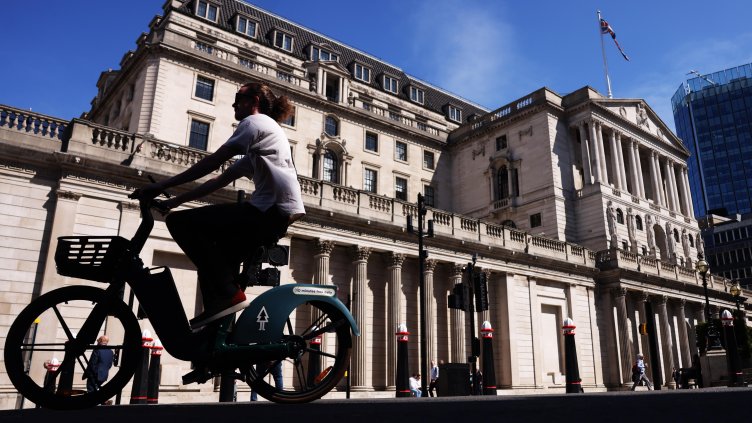
Глобалните централни банкери пропуснаха възможността да настояват за строги ограничения върху заемите на най-големите хедж фондове, чието значение за основните пазари на държавни облигации и други финансови пазари нарасна драстично през последното десетилетие. Такива фондове са в центъра на така нареченото банкиране в сянка, където използването на заети пари и деривати е тревожен източник на нестабилност, която може да навреди не само на опитните инвеститори, но и на ценообразуването и предлагането на финансиране във всички области на икономиката.
В свят на постоянно нарастващ публичен дълг и нестабилна политика е наложително политиците да се справят с този потенциален епицентър на следващата финансова криза, но те остават разочаровани от липсата на данни и възпрепятствани от лобистката сила на световната индустрия за управление на активи. Хедж фондовете, дилърските банки и други продължават да се съпротивляват на призивите за повече финансово отчитане и оповестяване. Политиците в Съвета за финансова стабилност смекчиха по-ранните предложения за по-голяма прозрачност в полза на сътрудничеството с индустрията за защита на поверителната информация, пише Bloomberg.
Трябва да има компромис с това: без навременната информация, която би помогнала на централните банки да наблюдават рисковете и да контролират пазарите, регулаторите трябва да налагат по-строги правила за защита на икономиките.
Съветът за финансова стабилност (FSB), който заседава в Базел, Швейцария, проучва мащаба и ефектите от заемните средства в небанковия, пазарен сектор на финансирането, тъй като няколко малки и големи кризи между 2020 и 2022 г. подчертаха способността им да причиняват щети. Те са проучили уязвимостите сред застрахователите, пенсионните и взаимните фондове, както и хедж фондовете, които са най-динамични и използват най-голям ливъридж, за да усилят въздействието на своите сделки. В САЩ общият обем на заемите от хедж фондовете достигна нови рекорди от над 5,5 трилиона долара в края на март.
Също в сряда, в своя двугодишен доклад за финансова стабилност, Банката на Англия предупреди за рисковете от все по-голяма роля на хедж фондовете на пазарите на златни облигации в Обединеното кралство. В него се посочва, че малък брой много големи фондове са отговорни за 90% от заемите, за да ускорят търговията си с облигации, и че непрозрачният характер на дейността им е влошил заплахата от дестабилизиращи разпродажби.
Окончателният доклад на СФС относно ливъриджа в небанковото финансово посредничество – технократският термин за използването на заети пари от банките в сянка – публикуван в сряда, предлага богат набор от препоръки, от които надзорните органи по целия свят трябва да избират най-подходящите или политически приемливи опции.
Съветът по финансова стабилност се надява, че пакет от елементи може да доведе до по-безопасни пазари. Те включват по-добри и по-публични данни, които да помогнат на всички инвеститори да оценят по-добре рисковете, поети на пазарите; по-голямо трансгранично сътрудничество между властите за споделяне на информация; по-централизиран клиринг на сделки и финансиране; и потенциално някои ограничения върху ливъриджа, който може да се използва на определени пазари или от определени фондове.
Въпреки това, големите, сложни хедж фондове успешно проведоха кампания срещу централните банкери, които разчитат на по-строги ограничения за заемане или по отношение на конкретни сделки, или по отношение на самите фондове. Окончателният доклад на СФС в крайна сметка предупреждава местните регулатори да бъдат внимателни с ограниченията на ливъриджа, за да гарантират, че ще избегнат загуба на ликвидност или увеличаване на разходите на основни пазари като държавните облигации.
Регулаторите срещат трудности тук, защото по-голямата роля на хедж фондовете е следствие от по-строгите правила за банките след световната финансова криза от 2008 г. Това принуди инвестиционните банки да намалят ливъриджа си и им попречи да правят залози на пазарите със заети средства.
-

Биткойнът пак привлича интереса на управителите на хедж фондове
31.07.2020 | 20:25 ч. -

Грийнспан: Хедж фондовете крият големи рискове
07.06.2005 | 10:26 ч.
САЩ се опитват да подобрят устойчивостта на пазарите на държавни ценни книжа, отчасти чрез разхлабване на регулациите за банките. Реформите на коефициента на ливъридж , настоявани от министъра на финансите Скот Бесент, би трябвало да помогнат, като дадат на дилърите по-голям капацитет за балансово число за нискорискови активи като суверенния дълг. Това също така ще им помогне да отпускат повече заеми на хедж фондове и би трябвало да ги направи по-способни да поемат застоя, когато има големи продажби от страна на инвеститори с ливъридж.
САЩ и други юрисдикции също така насочват повече търговия с държавни облигации и репо финансиране към централни клирингови къщи, които начисляват на кредитополучателите марж, намаляващ размера на заемите, които могат да вземат. Но тези стъпки се сблъскаха със забавяне.
Въпреки това, ограниченията за ливъридж на големите хедж фондове трябва да бъдат ключов инструмент за централните банки, особено в САЩ и Обединеното кралство, където тяхната роля е най-значима. Един прост лимит, който не отчита рисковостта на активите, които фондът държи, е твърде категоричен и би могъл да ги насърчи да влагат повече пари в залози с по-висок риск, за да увеличат максимално възвръщаемостта. Вместо това е необходим режим на предпазни мерки за ливъридж, базирани на риска, заедно с правила за това колко парични средства трябва да се задържат, за да се посрещнат искания за погасяване или искания за допълнително обезпечение при губещи сделки. Това би помогнало да се гарантира, че техните сложни, многоактивни и взаимосвързани инвестиционни портфейли са по-способни да издържат на стрес, без да предизвикват пожари от загуби на пазарите.
Хедж фондовете и други мениджъри на активи твърдят, че подобни ограничения биха ги третирали като банки, които се финансират с депозити и чиито фалити могат да създадат по-големи системни проблеми, отколкото би създал един фалиращ фонд.
Идеята, че по-добрите данни и мониторинг – от централните банки, инвеститорите и кредиторите на всички пазари – ще предложат по-добра защита срещу бъдещи кризи, е обнадеждаваща. Тя е също така далеч от реализирането си. Тази година вече се наблюдаваха няколко обезпокоителни разпродажби на държавни ценни книжа и държавни облигации на САЩ, които централните банкери и инвеститорите трудно разбират в реално време. Проблемите съществуват сега. Политиците трябва да се справят.
Това се случи Dnes, за важното през деня ни последвайте и в Google News Showcase.
 Бумът на изкуствения интелект подготвя почвата за колебания в лихвите на Фед
 Швейцарските акции се превръщат в убежище на фона на пазарните сътресения заради AI
 Защо всички искат среща с Ким Чен Ун?
 Кадър на деня за 24 октомври
 Тръмп отмени 50-процентните мита върху част от канадските стоки преди изборите в САЩ
 Украйна съобщи, че Starlink отново работи безпроблемно
 Украйна и Русия спират огъня в Олешки на 27 октомври, САЩ ще контролират примирието
 "Тотнъм" шокира "Челси" като гост в дербито на Лондон
 Започна гласуването за президент в чужбина, първи до урните са българите в Нова Зеландия
 Калоян Колев: Бих се пуснал отново във всичко, само не и в бокса с голи ръце
 "Рома" стъпи накриво в битката за Скудетото в луд мач с 6 гола в Неапол
 Ситуацията във Франция е тревожна, има голямо поскъпване на живота
 Българин с впечатляващ дебют за Сампдория, късна дузпа го лиши от суха мрежа
 Еуфория на "Армията": ЦСКА го направи!
 ЦСКА загатна за голяма новина
 Стоян Кубатов ще се бори за бронзов медал на Световното в Астана
 Арсенал не сбърка срещу Евертън под дъжда и догони лидера
 Локо София не успя да бие Ботев
 Pan dei morti – сладки по италианска рецепта
 Таро карта за 25 октомври, неделя - Деветка пентакли
 Дневен хороскоп за 25 октомври, неделя
 5 поверия за Димитровден
 Пълнолуние на 26 октомври (Ловджийска луна) носи голям късмет за 3 зодии
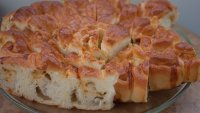 Питки с шунка и сирене за Димитровден
 Какво зависи от нас в борбата със затлъстяването?
 Свят без полиомиелит? Забравена заплаха, която да не подценяваме
 Риновируси през есента при децата – защо хремата невинаги е просто настинка?
 Спина бифида, хидроцефалия и ролята на фолиевата киселина в превенцията им
 Моите здравни права: Как да възстановим здравноосигурителните си права?
 Черен бъз – несъмнено един от най-добрите имуностимулатори
 Есента в България се променя: септември и октомври стават все по-топли, а валежите се увеличават
 Горещините в Европа са причинили над 50 000 смъртни случая през лятото на 2026 г.
 Храните в България по-евтини от албанските, по-скъпи от Румъния
 Евростат: Еврозоната премина от излишък към голям дефицит през август
 Спим с час повече: Тази нощ връщаме часовниците назад
 Ето какво ще е времето в изборния ден
 продава, Парцел, 3834 m2 София, Враждебна, 191700 EUR
 продава, Къща, 240 m2 Перник област, с.Рударци, 350000 EUR
 продава, Парцел, 1846 m2 София, Ботевградско шосе, 221520 EUR
 продава, Парцел, 2160 m2 София, Околовръстен Път, 140000 EUR
 продава, Парцел, 1016 m2 Бургас, кв.Банево, 82000 EUR
 Украйна и Русия спират огъня в Олешки на 27 октомври, САЩ ще контролират примирието
 Най-голямото пенсионерско селище в света планира заем от 180 млн. долара
 Ето как китайски SUV се движи като рак по магистрала
 Шарън Стоун на 68: Жената, която Холивуд отписа, се завърна по-смела от всякога
 Луната на ловеца променя живота на 4 зодии