




Преобладаващата част от домакинствата имат известни спестявания, но по-малко от половината от тях могат в момента да заделят средства. Месец преди крайния срок за избор на вариант за осигуряване във втория пенсионен стълб една трета не знаят какво да изберат. Сред избралите доминира балансираният подфонд.
Проучването е проведено съвместно със сайта Таралеж.бг, с който Алфа Рисърч ще следи периодично нагласите на общественото мнение по актуални социални и икономически въпроси.
Проучването е представително за пълнолетното население на страната, реализирано чрез пряко стандартизирано интервю с таблети по домовете на анкетираните лица в периода 19 - 30 октомври 2026 г. сред 1000 пълнолетни българи. Използвана е двустепенна извадка с подбор на респондентите по квота въз основа на признаците пол, възраст и образование.
Темата за спестяванията на домакинствата е изключително показателна за икономическото състояние на населението и свързаните с него финансови практики и тенденции. Спестяванията се превръщат в особено силен фактор във времена на икономически трудности, когато буферът в домакинствата е от решаващо значение за посрещане на кризите и резките обрати.
Алфа Рисърч измери в национално представително изследване възможностите и наличието на спестявания в домакинствата, основните им цели и предпочитаните форми за съхранение, както и нагласите към избора на подфонд във втория пенсионен стълб. Двете теми се разглеждат заедно, защото обхващат спестяването в различни времеви хоризонти - от текущите цели на домакинствата до доходите след пенсиониране. И в двата случая хората вземат общо решение - как да съхраняват парите си и колко голям риск да поемат.
59% имат минимални спестявания
Преобладаващата част от българските домакинства имат спестявания. Близо три пети (59%) споделят, че имат заделени пари, но трябва да се има предвид, че при значимата част от тях размерът на сумата е по-скоро минимален. По данни на БНБ към юни 2026 г. 56% от банковите депозити на населението са в размер до 1 000 евро, а други 38% са между 1 000 и 25 000 евро. Така общо 94% от депозитите не надхвърлят 25 000 евро. Тези данни не обхващат всички видове спестявания и броя сметки на едно домакинство, но са добър ориентир. В този смисъл наличието на спестявания не означава непременно финансова стабилност, тъй като малките суми могат да покрият краткосрочно затруднение, но трудно осигуряват по-дългосрочна сигурност.
28% не успяват да заделят средства
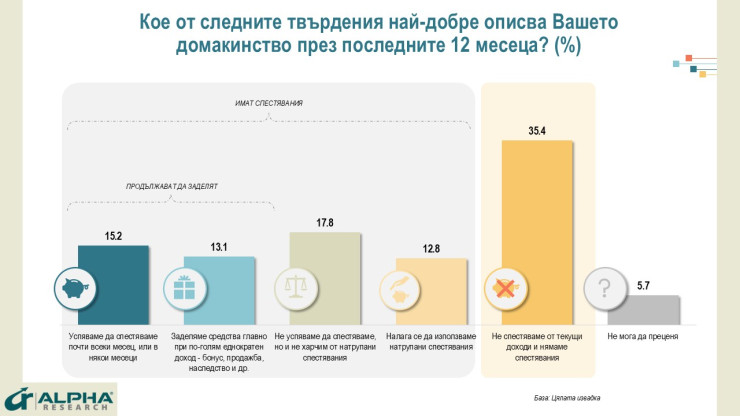
Индикатор за финансова тревожност и несигурност е това, че по-малко от половината от домакинствата със спестявания успяват да заделят средства и към днешна дата (28% от всички). Почти равни са дяловете на спестяващите редовно (15%) и на заделящите средства при по-голям еднократен доход (13%). В другата група попадат домакинствата със спестявания, но без възможност да ги увеличават (31%). От тях повечето се справят, без да харчат от заделените пари (18%), докато най-критична остава ситуацията за използващите натрупаните спестявания (13%). Значим остава делът и на онези, за които темата за спестяванията не е актуална, тъй като не разполагат с такива (35%). Сходна картина показват и данните на Евростат за 2025 г.: 42% от българите не могат да покрият неочакван разход със собствени средства, при 29% средно за ЕС. И двата показателя сочат към една и съща уязвимост: значителна част от българите не разполагат със спестявания за неочаквани допълнителни разходи или размерът на тези средства е минимален.
Почти без спестявания са най-младите и най-възрастните
По-често спестявания имат мъжете, хората в активната възрастова група 30-65 години, както и тези с по-високи доходи. Като правило (почти) без спестявания са най-младите и най-възрастните. Особено сериозен е проблемът при втората група, тъй като тя трябва да разчита на минимални доходи, а здравословните, социалните и икономическите трудности й се отразяват най-силно. С повишаване на образованието и големината на населеното място расте и делът на заделящите средства Профилът на спестяващите показва, че заделянето на средства е свързано преди всичко с фактори като доход, жизнен етап, образование и големина на населеното място.
Водещи мотиви за спестяванията са здравето и непредвидени разходи
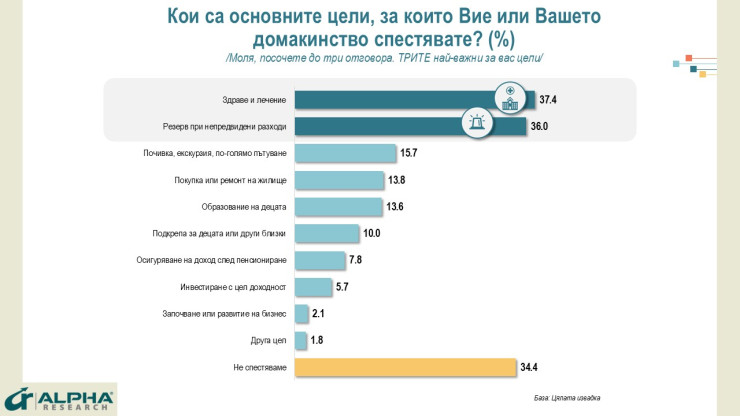
Водещи мотиви за спестяване са здраве и лечение (37%), както и резерв при непредвидени разходи (36%). На втори план остават целите, свързани с по-добро качество на живот – почивки и екскурзии (16%), покупка или ремонт на жилище и образование (по 14%). Следва подкрепата за близки (10%). За разлика от много други страни, където спестяването с цел инвестиции е сред водещите мотиви и правило във финансовото поведение, у нас инвестициите с цел бъдещи приходи - осигуряване на доход след пенсиониране (8%) и инвестирането с цел доходност (6%) – са слабо популярни. Изолирани са случаите на спестяване за стартиране или развитие на бизнес (2%).
Спестяванията като цяло са насочени повече към сигурност и преодоляване на рискове, а не към инвестиции и дългосрочно натрупван, което е пряк резултат от по-ниските доходи и стандарт на живот. Изключенията при по-високодоходните групи само потвърждават правилото - необходимо е определено равнище на доходи, за да се спестява с цел инвестиции - а мнозинството от българските домакинства не могат да го постигнат. По-ниският дял на спестяващите за бъдещ доход показва, че осигуряването на старини рядко е водеща цел на личното спестяване.
Българите най-често инвестират в имоти, като форма за съхранение на спестяванията
Според българите най-подходящата форма за съхранение на спестяванията остава традиционното разбиране за инвестиране в недвижим имот (30%). Непосредствено след него се нареждат две банкови услуги – съхранение по разплащателна сметка (27%) и в депозит (25%). На четвърто място се нарежда спестяванията в брой у дома (21%). Въпреки излизането на светло на сериозни суми в периода към прехода към еврото, тази практика не е отмряла, подхранвана от ниско доверие в банките, наличие на нерегламентирани доходи или с нуждата от бърз достъп до средства.
Логично, след като слабо се спестява с инвестиционна цел, свързаната с нея група продукти остава по-малко популярна, въпреки че вече си пробива път като възможна алтернатива. 18% са на мнение, че е най-добре да се спестява в инвестиционно злато, сребро или други благородни метали, в инвестиционен фонд или акции (12%), в доброволен пенсионен фонд (4%), в държавни или корпоративни облигации и криптовалута (по 3%). Интерес представлява по-различния подход за съхраняване на спестяванията чрез инвестиране в собствен бизнес (10%). Популярността на различните форми за държане на спестяванията отразява разбирания, които са по-консервативни и не отчитат новите и по-съвременни начини на инвестиране.
Най-младите са почитатели на криптовалутата
Логично, най-големите почитатели на криптовалутите са най-младите, а на доброволните пенсионни фондове – хората в предпенсионна възраст. Структурата на спестяванията очертава две стратегии, които са се формирали в отговор на най-често срещаните проблеми пред българите. Едната е за дългосрочна защита – тук водещото място е на имотите, които са първи по предпочитания. Другата стратегия е за покриване на неочаквани разходи. Тук водещото място е на парите в брой и в банкови сметки, които са следващите две по популярност. Финансовите инструменти са назад в предпочитанията, което е свързано с по-слаба финансова грамотност и ниско доверие към тях. В резултат от слабото инвестиране във финансови инструменти и частният капитал се оказва с по-ограничени възможности в развитието на българската икономика.
Промяната във втория пенсионен стълб
Промените във втория пенсионен стълб от 1 януари 2027 г., които позволяват избор между динамичен, балансиран и консервативен подфонд, засягат около две трети от пълнолетните българи (69%). За останалите 31% въпросът не е на дневен ред, тъй като не работят, или не са осигурени във втория пенсионен стълб. Сред засегнатите, малко над половината (55%) вече могат да посочат кой вариант биха избрали. Въпреки че срокът за избор е края на ноември все още почти всеки трети (32%) не може да прецени без допълнителна информация, а 13% приемат служебното разпределение според възрастта. Високият дял на хората, които малко преди крайния срок не могат да преценят без допълнителна информация, показва, че разясненията за трите варианта все още не са достигнали до значима част от осигурените. Сред посочилите конкретен избор преобладава балансираният вариант (59%), следван от динамичния (24%) и консервативния (17%).
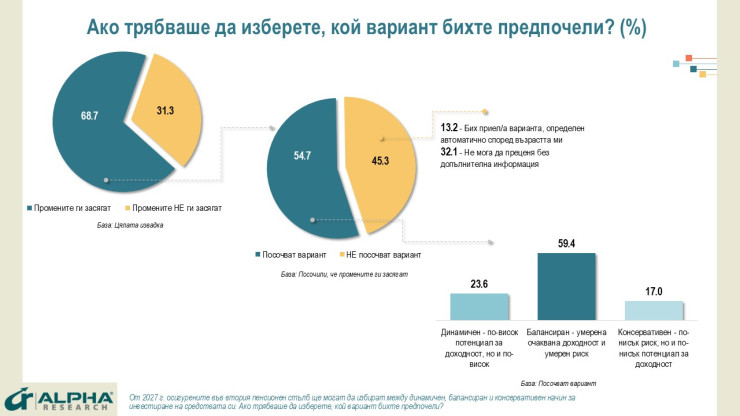
Служебното разпределение следва логика, че колкото по-близо е пенсията, толкова по-нисък трябва да е рискът. До 50-годишна възраст средствата се насочват към динамичния подфонд, след това към балансирания, а през последните три години преди пенсионната възраст към консервативния. Предпочитанията на хората по възраст следват същата посока, но не съвпадат напълно с нея. Във всички възрастови групи преобладава балансираният вариант, като има и специфики. Работещите до 50 години, и особено най-младите, по-често избират динамичния подфонд. При 50–65-годишните изборът на балансирания е най-категоричен, а сред хората в пенсионна възраст е по-голям делът на консервативния.
Хората със спестявания по-често могат да посочат кой подфонд биха избрали. Вероятно опитът им с финансовите решения улеснява и този избор. С други думи спестяващите проявяват по-висока чувствителност към темата за пенсионните средства и по-голяма готовност сами да изберат подфонд. Така двете теми на проучването се свързват: нагласите към спестяването и към избора на подфонд показват едно и също предпочитание към сигурността и умерения риск. Това личи и в преобладаващия избор на балансирания вариант и в предпочитанието към имоти, банкови сметки и пари в брой като най-подходящи форми за съхранение на спестяванията.
Паспорт на проучването:
Проучването е проведено съвместно със сайта Таралеж.бг, с който Алфа Рисърч ще следи периодично нагласите на общественото мнение по актуални социални и икономически въпроси.
Проучването е представително за пълнолетното население на страната, реализирано чрез пряко стандартизирано интервю с таблети по домовете на анкетираните лица в периода 19 - 30 октомври 2026 г. сред 1000 пълнолетни българи. Използвана е двустепенна извадка с подбор на респондентите по квота въз основа на признаците пол, възраст и образование.
Това се случи Dnes, за важното през деня ни последвайте и в Google News Showcase.


 България е сред страните в ЕС с най-рязък годишен спад на промишленото производство
 7,6 млрд. евро държавен дълг ще бъде рефинансиран в следващите три години
 След сделката за птицекомбинат край Камено "Градус" придобива и птицекланица край Сунгурларе
 България придобива още пет зенитно-ракетни системи и 57 самоходни гаубици
 Кабинетът одобри бюджет за здраве от близо 5,7 млрд. евро за 2027 г.
 Украйна воюва с руската петролна индустрия на три фронта
 Обявяват дали Дара ще се бори за "Грами" в четири категории
 Кабинетът одобри Бюджет 2027: Повече социални разходи и голям дефицит
 Кабинетът даде зелена светлина за пет системи IRIS-T и 57 самоходни гаубици
 Кая Калас: Руските искания са абсурдни, Москва трябва да направи първата стъпка към мир
 Над 17 000 отменени полета при най-тежкия технически срив в САЩ от 35 години
 Биткойнът се срина с 12%, задава се нов спад до 60 000 долара
 Арсенал иска Антонио Нуса за 80 млн. евро, Байерн също е в битката
 Англия постави исторически рекорд след победа с 3:2 над Испания
 Арсенал е на крачка от нов договор с Деклан Райс
 Манчестър Юнайтед иска звезда на Ювентус, Почетино настоява за трансфера
 Челси се включи в битката за Алесандро Бастони, Ливърпул също го иска
 Германия – Нидерландия
 Димитър Маринов, Живко Сираков и Кристо Стоичков покориха Холивуд: Филм за Михаел Шумахер получи световно признание
 Тест: Изберете картина и открийте мъдростта, от която се нуждаете
 Зодия Стрелец обича различното – 10 красиви идеи за маникюр (+Снимки)
 Легендата Ерик Клептън с първи концерт в България
 Йоана Йокко: Можеш да имаш милиони и въпреки това да си беден
 Черен петък в Британски съвет - 25% отстъпка за курсове по английски език за деца и възрастни
 ЕМА разширява употребата на биологична терапия при лупус
 Придирчивото хранене – какво е и кога се превръща в проблем?
 Внезапно изстиване и побледняване на крака – кога причината е запушена артерия?
 Онколози призовават ранното откриване на рака да стане национален приоритет
 Дентални митове под лупа №4: Колкото по-силно мием зъбите, толкова по-чисти стават
 Европейски модел за грижа за хората с диабет тип 2 ще се прилага в още три области у нас
 Вицеадмирал Митко Петев напуска поста съветник на Йотова по националната сигурност
 Коцев спря идеен проект свързващ бул. „Княз Борис I“ с крайбрежната алея на Варна
 Пожарната във Варна припомни основните правила за риска от пожари
 Пияният майстор, въртял се по таван във Варна, изтрезнява в ареста
 Хванаха двама дрогирани зад волана във Варна и Девня
 Нов инцидент с товарен кораб в българската икономическа зона на Черно море
 продава, Къща, 60 m2 Перник област, с.Гълъбник, 50000 EUR
 продава, Къща, 80 m2 Пловдив област, с.Белозем, 121999 EUR
 продава, Четиристаен апартамент, 108 m2 Пловдив област, гр.Асеновград, 114999 EUR
 продава, Едностаен апартамент, 44 m2 София, Левски Г, 87960 EUR
 продава, Тристаен апартамент, 100 m2 Бургас, Възраждане, 245000 EUR
 продава, Парцел, 733 m2 Пловдив, Беломорски, 150000 EUR
 Бизнес модел на Lenz IO подкрепя верифицираната информация с финансова гаранция от 10 хил. евро
 Кабинетът даде зелена светлина за пет системи IRIS-T и 57 самоходни гаубици
 Може да е трудно да се убедят всички в НАТО за сделката за Донбас
 Заслужава ли си употребявано Audi A8 (D5)?
 Зендая, Ема Стоун и Чарлийз Терон блестят на Governors Awards 2026 (СНИМКИ)
 Оливия Уайлд се чувствала като провал след раздялата с Джейсън Съдейкис