


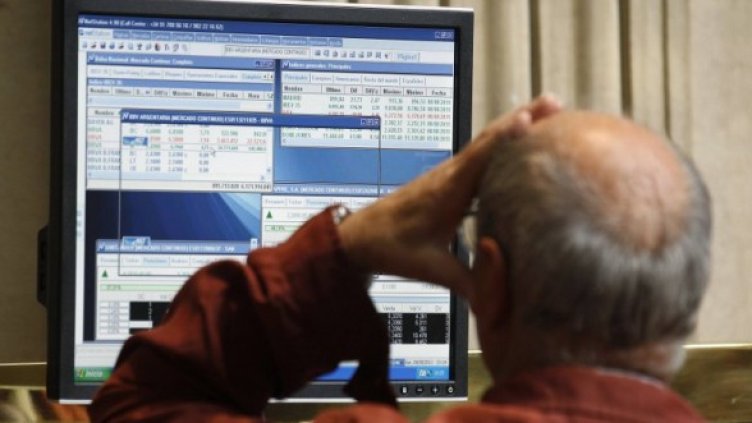
През първата половина на 2011 г. повечето развити икономики забавиха растежа си, а някои дори съвсем откровено претърпяха спад. Оптимистите заявиха, че забавянето е временно. Тази илюзия обаче отдавна е в историята, пише Нуриел Рубини, професор по икономика от Университета в Ню Йорк, в коментар за Financial Times.
Дори преди паниката от миналата седмица данните за САЩ и другите развити икономики говореха недвусмислено, че най-вероятно тези икономики ще изпаднат във втора тежка рецесия.
Последните данни за американската икономика не са блестящи – създават се недостатъчно нови работни места, растежът е слаб, потреблението и индустриалното производство остават в стагнация, а пазарът на недвижими имоти все още е в депресия. Доверието на потребителите, бизнеса и инвеститорите е ниско и сега ще отслабне дори още повече.
Икономиките от периферията на еврозоната в най-добрия случай нарастват с нищожен темп.
Рискът, че Италия или Испания, а вероятно и двете, ще загубят достъп до дълговите пазари е много висок. За разлика от Гърция, Португалия и Ирландия, както Италия, така и Испания са твърде големи, за да бъдат спасявани.
Британската икономика има почти нулев растеж поради негативния ефект от мерките за ограничаване на бюджетния дефицит. Възстановяването на Япония след земетресението през март също ще се окаже временно и страната отново ще изпадне в стагнация, след като икономическите стимули пресъхнат.
Още по-лошо – водещите производствени индикатори рязко се забавят, както за развиващите се пазари като Китай, Индия и Бразилия, така и за експортно ориентирани или богати на ресурси страни като Германия и Австралия.
До миналата година глобалните лидери по всяко време можеха да извадят ново зайче от шапките си и така да понижат цената на ресурсите и да подкрепят икономическото възстановяване. Нулеви лихвени проценти, двете програми за вливане на ликвидност в САЩ, облекчаване на кредитирането, фискални стимули, ликвидни провизии за трилиони долари и спасяването на банки и финансови институции – всичко това вече е опитано. Сега обаче зайчетата свършиха.
Злощастното решение на Standard & Poor’s да понижи рейтинга на САЩ при силно нервни пазари и икономическа слабост увеличават риска от двойна рецесия и дори още по-големи фискални дефицити. Парадоксално, щатските облигации вероятно ще останат най-слабо засегнатото инвестиционно убежище в света – бягството от рисковите активи, колапсът на фондовите пазари и надвисналата рецесия по-скоро могат да понижат доходността по щатските ДЦК, отколкото обратното.
Както в еврозоната, така и във Великобритания фискалната политика води до забавяне на икономиката. Това се случва дори в САЩ. Администрацията на отделните щати, общините, а сега и федералното правителство ограничават разходите си. От друга страна нов кръг вливане на ликвидност е политически неприемлив.
Износът също няма да помогне. Всички развити икономики искат по-слаба валута, но не могат едновременно да постигнат това. Ескалирането на напрежението на пазарите може единствено да доведе до подновяване на валутните войни. Миналата седмица Япония и Швейцария се опитаха да понижат курсовете на йената и франка. Техният пример се очаква да бъде последван и от други страни.

Спецщаб у нас заради кризата, разпореди Дянков

Решителни действия за обуздаване на дълговата криза

Дълговите кризи ще се отразят и на България
Така че може ли да избегнем нова рецесия? Това вероятно ще се окаже просто невъзможно.
Най-доброто, което може да се направи за момента, е страни, които не са изгубили достъп до облигационните пазари – САЩ, Великобритания, Япония и Германия, да предоставят нови краткосрочни програми за стимулиране на икономиките си, като в същото време поемат ангажимент за затягане на фискалната дисциплина в средносрочен план.
Понижаването на американския рейтинг ще ускори процеса на фискална консолидация на страната, но САЩ трябва да се ориентират към сериозно понижаване на разходите в средносрочен план, а не към незабавно орязване на бюджета, което само би влошило перспективата за растеж.
Останалите централни банки на Запад също трябва да предприемат ново вливане на ликвидност, въпреки че ефектът от подобни програми ще бъде ограничен. Европейската централна банка (ЕЦБ) не трябва просто да спре да повишава основния лихвен процент, а да го понижи до нула и същевременно да предприеме мащабно изкупуване на правителствени облигации, за да не позволи Италия и Испания да изгубят достъп до облигационните пазари.
Ако това се случи, ще последва наистина сериозна криза, решаването на която ще изисква удвояване или утрояване на спасителните фондове или ще доведе до преструктурирането на дългове и разпадането на еврозоната.
За финал, тъй като това е криза на платежоспособността, контролираното преструктуриране на някои дългове трябва да започне още сега. Това означава преструктуриране на ипотеките на около половината от щатските домакинства, които не могат да ги обслужват, както и спасяването на изпитващи затруднения банки.
Разсрочване на матуритета на дълговете на Португалия, Ирландия, Италия и Испания по модела на договореното разсрочване на част от гръцкия дълг също трябва да бъде предприето, в случай че тези страни изгубят достъп до пазарите. Нова рецесия може и да не може да бъде предотвратена, но своевременните мерки могат да предотвратят нова депресия. Това трябва да е достатъчно мотивиращо за бързи и целенасочени действия.
Още икономически анализи в Investor.bg
Това се случи Dnes, за важното през деня ни последвайте и в Google News Showcase.
 Евродепутатите искат кохезионните фондове да се използват за достъпни жилища
 Войната в Украйна стигна до космоса, ракети удариха Киев, дронове - военен завод край Москва
 В Европа ефектът на шока от Тръмп отслабва
 Очакванията за сливане между SpaceX и Tesla окрилиха щатските индекси
 Кадър на деня за 21 октомври
 От Франция до Великобритания: Популистите обещават ред, докато сеят хаос
 Иран съобщи за седем поразени кораба и предупреди САЩ за ответен удар
 Airbnb въвежда важни промени от 20 ноември: По-малко задължения за гостите
 Развитие по случая "Милен Цветков": Ще освободят ли предсрочно Кристиан Николов?
 Рецепта за класическа мусака с пухкава заливка
 Тръмп: По-близо сме от всякога до края на войната в Украйна
 Един загинал и осем ранени при атака срещу международно летище в Саудитска Арабия
 Бивш капитан на ЦСКА отлетя с отбора за Дания
 Страх от ЦСКА: В Нордселанд свикаха извънредна среща
 Мачовете по телевизията днес, 22 октомври
 Левски вече има "гара разпределителна"
 Нов директор в ЦСКА
 Таран на Лудогорец е готов да наказва ЦСКА
 Навици, които спестяват часове всяка седмица
 5 ястия за здраве и късмет на Димитровден на 26 октомври
 Бохемско настроение и романтика: Колекцията на Chloé пролет/лято 2027 (+Снимки)
 Солен кекс по италианска рецепта
 Протеинови топчета без печене
 Какво лекарите искат повече жени да знаят за тялото си
 Сутрешното главоболие – възможно ли е причината да е в съня?
 Защо може да се образува тромб въпреки антикоагулантното лечение?
 Биологична срещу календарна възраст - защо не всички остаряваме с еднаква скорост?
 Витамин С показва обещаващ, но непотвърден ефект при предракови кръвни заболявания
 Защо проблемите с преглъщането причиняват повтарящи се пневмонии в напреднала възраст?
 Български пробив в диагностиката на рака на простатата беше представен на световен конгрес във Виена
 Откриха невзривен боеприпас в "Аспарухово" (СНИМКИ)
 Без ток във Варна на 22 октомври 2026
 Днес е Световният ден на заекващите хора
 Времето във Варна на 22 октомври 2026
 Честваме паметта на светия равноапостол Аверкий, Йераполски епископ
 Черно море отпадна от Купата на Елита
 продава, Тристаен апартамент, 95 m2 Варна, Колхозен Пазар, 219900 EUR
 продава, Тристаен апартамент, 101 m2 Варна, Галата, 180000 EUR
 продава, Едностаен апартамент, 16 m2 Ямбол, Възраждане, 22000 EUR
 продава, Едностаен апартамент, 38 m2 Бургас област, гр.Поморие, 76000 EUR
 продава, Етаж от къща, 88 m2 Ямбол, Каргон, 120000 EUR
 продава, Двустаен апартамент, 29 m2 София, Карпузица, 73500 EUR
 Рецепта за класическа мусака с пухкава заливка
 Секторът на AI губи инерция след неубедителните отчети на технологичните гиганти
 Mercedes сблъска два CLA в брутален краш тест
 18-годишната дъщеря на Никол Кидман – моделът Съндей Роуз, дебютира на корицата на Vogue
 Марс в Лъв - какво очаква зодиите?