


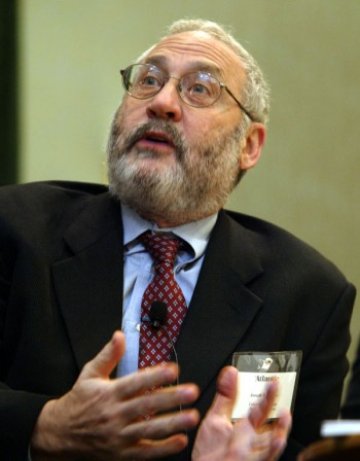
Единственото хубаво нещо на нестихващата серия от лоши икономически новини е това, че те можеха да са и по-лоши: всичките три световни рейтингови агенции можеха да понижат рейтинга на САЩ, фондовите пазари можеха да продължат да падат и САЩ можеха наистина да фалират, пише Джоузеф Стиглиц, лауреат на Нобеловите награди за икономика и професор от Колумбийския университет, в коментар за Financial Times.
Преобладаващото виждане е, че на този нов етап от Голямата рецесия съществува реален риск нещата да се влошат още повече, тъй като правителствата не разполагат с повече ефективни инструменти за контрол над ситуацията. Че нещата могат да се влошат, е вярно, но че правителствата няма какво повече да направят – не, посочва Стиглиц.
По време на кризата кейнсианските икономисти предлагаха напълно кохерентна интерпретация на събитията: Преди фалита на Lehman САЩ и в голяма степен световната икономика се поддържаха от балон. Спукването на този балон доведе до висока задлъжнялост и депресия на пазара на недвижими имоти. Като следствие от това потреблението ще остане слабо.
От друга страна, мерките за фискална дисциплина от двете страни на океана означават, че този път правителствена подкрепя няма да има. Ето защо не е чудно, че дори и компаниите, които имат достъп до капитали, не са склонни да инвестират.
Разбира се тези, които се опасяват за липсата на инструменти за правителствена намеса, донякъде са прави. Лошата валутна политика ни доведе до тази каша и тя не може да ни изведе от нея. Евентуален нов кръг вливане на ликвидност ще бъде още по-малко ефективен от QE2. Всъщност последният кръг вливане на ликвидност в по-голяма степен допринесе за раздуването на балони на развиващите се пазари, отколкото до чувствително облекчаване на кредитната ситуация в САЩ.
Решението на Фед да задържи основния лихвен процент близо до нулата през следващите две години илюстрира чувството на отчаяние за състоянието на икономиката, обхванало централната банка. Дори ако Фед успее да спре, макар и временно, спада на борсовите индекси, това няма да е достатъчно за съживяване на растежа – не високите лихвени проценти спъват икономиката.
Корпорациите са затрупани с кеш, но банките не кредитират малките и средните бизнеси, които са основен източник на нови работни места за всяка икономика. Фед и щатското финансово министерство не успяха да рестартират кредитирането, а именно то, а не запазването на ниските лихвени проценти до 2013 г., може да съживи икономиката.
Реалното решение, поне за страни като САЩ, които могат да взимат евтини заеми, е просто: Тези средства трябва да се използват за високовъзвръщаеми инвестиции. Това едновременно ще подкрепи растежа, ще генерира данъчни приходи, ще понижи съотношението на дълг към брутен вътрешен продукт (БВП) в средносрочен план и ще увеличи устойчивостта на дълга.
Дори при сегашната бюджетна конюнктура устойчивостта на дълга може да се подобри чрез преструктуриране на разходите и данъците с цел стимулиране на растежа. Това може да се направи, като се понижи облагането на заплатите и данъците за корпорациите, които инвестират, и в същото време се повишат данъците за богатите и тези компании, които не инвестират.
Политиците обаче са фокусирани върху съвсем различни проблеми. Пазарите знаят, че комбинацията от ниски данъци и „дългов фетишизъм“, наложена напоследък в САЩ, означава, че правителството не разполага с инструменти за интервенция – валутната политика няма да проработи, възможностите на фискалната политика са ограничени, растежът се забавя, а понижаването на дефицитите (следствие на фискалната дисциплина) ще е разочароващо.
И все пак пазарите има защо да обърнат внимание и на политиката – решението на S&P да понижи рейтинга на щатския дълг илюстрира това. Няма икономист, които би базирал заключенията си единствено на дълговата страна на бюджета. S&P обаче направи именно това.
Още по-красноречив е фактът, че САЩ плаща дълговете си в долари, от които Фед може да напечата колкото си пожелае. Именно затова не съществува дори нищожна вероятност САЩ да фалират, освен в случай на технически фалит, ако дълговият лимит на страната не бъде повишен – именно това беше и сюжетът на политическия театър, на който станахме свидетели миналата седмица.
Пазарите често грешат, но рейтинговите агенции далеч не вдъхват повече доверие, особено като се вземат под внимание някои техни исторически оценки. Определено не може да бъде приета насериозно преценката на няколко „технически анализатори“ работещи в компания, чиито мотиви и политически връзки не са кристално прозрачни. Европейските лидери се оказаха прави, когато на своя неотдавнашна среща призоваха да не се придава такава тежест на рейтингите на тези агенции.
Политическата обстановка в Европа и САЩ е изключително сложна. Трудно е да се прецени къде нещата са по-неприятни: патовата ситуация в САЩ или разпокъсаната и неефективна политическа структура в Европа. Европейските лидери предприеха решителни стъпки, но събитията изпреварват мудния процес на тяхната ратификация и прилагане. Съотношението на дълг към БВП в Европа е по-ниско от това в САЩ. Ако Старият континент имаше адекватна обща фискална рамка, Европейският съюз (ЕС) щеше да е в по-добра форма от САЩ.
Друг проблем е убеждението на много европейски политици, че отговорът на всичко се крие в затягането на фискалната дисциплина. Уместно е да си припомним, че както Ирландия, така и Испания имаха бюджетни излишъци и ниско съотношение на дълг към БВП преди кризата.
Допълнителните мерки за затягане на коланите единствено ще гарантират, че европейската икономика ще нараства с по-бавни темпове, а фискалните проблеми ще продължат да се трупат. Съвсем наскоро европейските лидери признаха, че Гърция и останалите изпитващи затруднения страни от периферията на еврозоната се нуждаят от икономически растеж, а затягането на коланите никога няма да доведе до този растеж.
Всичко това води до все по-реалната опасност САЩ и Европа отново да изпаднат в рецесия. Евентуален нулев растеж също в никакъв случай не е добра новина. Критичният минимален ръст на икономиката е този, при който предлагането на работа спре да намалява. За съжаление сегашният ръст в САЩ и Европа е около 1%, или по-малко от половината от необходимия.
В началото на рецесията бяха изказани много мъдри мнения за това как сме научили уроците от Голямата депресия и дългата стагнация в Япония. Сега разбираме, че не сме научили нищо. Програмите ни за стимулиране на икономиката бяха прекалено слаби, краткотрайни и не добре структурирани, а банките не бяха принудени да възобновят кредитирането.
Политическите лидери се опитаха да прикрият икономическата слабост – вероятно поради страх, че реалността би подкопала крехкото доверие в още по-голяма степен. Това беше игра на покер, която загубихме. Сега мащабите на проблема са очевидни и това ни вдъхна нова увереност – увереността, че каквото и да правим, нещата ще стават все по-зле. Една дълга стагнация сега изглежда като оптимистичен сценарий.
Това се случи Dnes, за важното през деня ни последвайте и в Google News Showcase.
 Германия и Франция настояват за мярка, която да блокира достъпа на Китай до пазара на ЕС
 МОН представи платформа с безплатен достъп до уроци и учебни проекти за всички училища
 Европейските борси отбелязаха ръст след разпродажбите миналата седмица
 Петролното производство на Кувейт се върна на 75% от нивата си преди войната в Иран
 Главният икономист на ЕЦБ призова за премерен отговор на втората вълна на енергийния шок
 58% от българите нямат никакви заделени пари за непредвидени ситуации
 Пандов: ВСС може да промени тъжното състояние на съдебната система
 Данъкът върху свръхпечалбата може да оскъпи кредитите, предупреди икономист
 Циклон идва към Балканите: Дъжд и застудяване в България след 11 октомври
 Тръмп обвини Украйна: Взривените руски рафинерии вдигат цените на бензина
 Пламен Димитров: Хората обедняват и може да излязат на протест
 Централна емисия
 Лоша новина за ЦСКА: Гиздол с едва 22% победи при дебютите си
 Лидер на ЦСКА блести в Европа
 Шефът на Барса в ключова среща за бъдещето на Евролигата
 Звезда на България се закани за бой над Люксембург
 Ще има ли нов резил за България? "Лъвовете" вече плашат само феновете си
 Капитанът на националите се сгоди за екзотична красавица + СНИМКИ
 Таро карта за 6 октомври, вторник - Паж на мечовете
 Октомври носи промени за родените през тези 3 месеца
 10 поверия за ангелската дата 10/10
 Рецепта за чорбаджийска лютеница
 Еспресо маникюр за есента: Шик, който Хейли Бийбър вече носи (+Снимки)
 Дневен хороскоп за 6 октомври, вторник
 Д-р Анжела Стоименова: Един голям кариес може да доведе до ортодонтски проблем при детето
 Назалните противогрипни ваксини под лупа
 Силата на захвата като показател, свързан със здравето и дълголетието
 Внезапен задух – кои причини трябва да се изключат първо?
 FDA одобри Juvmo: първото от десетилетия ново допаминергично средство за лечение на Паркинсон
 Здравното министерство завършва електронната платформа за специализанти
 Подготвят основен ремонт на 25 улици в центъра на Варна
 България и още 16 членки се обявиха за запазване на средствата на Кохезионната политика на ЕС
 С 15% е нараснал броят на учителите у нас за последните 10 години
 Зорница Христова представя две книги за деца във Варна
 Активират противоминната група MCM BLACK SEA от Варна
 Наградиха победителите в турнирите по спортна гимнастика и тенис от Черноморските младежки игри
 продава, Тристаен апартамент, 103 m2 Пловдив, Въстанически, 169900 EUR
 продава, Къща, 191 m2 Пловдив област, с.Марково, 247000 EUR
 продава, Къща, 191 m2 Пловдив област, с.Първенец, 247000 EUR
 продава, Къща, 247 m2 Пловдив област, с.Марково, 370000 EUR
 продава, Къща, 247 m2 Пловдив област, с.Първенец, 370000 EUR
 продава, Парцел, 380 m2 Пловдив област, гр.Карлово, 27000 EUR

 Путин одобри реорганизацията и продажбата на руския бизнес на UniCredit
 Пандов: ВСС може да промени тъжното състояние на съдебната система
 Банките в България са пред нова лихвена реалност след еврозоната
 Първият 8-цилиндров Mercedes е дело на Порше
 След бурята идва спокойствие: Ето за кои зодии есента ще е по-лека
 Седмичен любовен хороскоп 5-11 октомври