


След дълги и продължителни огледи, най-накрая сме харесали нашия нов дом и сме твърдо решили да го вземем. Всичко изглежда идеално, остава само да се справим с една основна и изключително важна подробност – откъде да вземем пари за нашето ново жилище.
В продължение на няколко седмици в нашата рубрика Apartmenttherapy ви давахме ценни съвети за избора, ремонта и организирането на нашия нов дом. Опитахме се да ви покажем на какво най-много трябва да се наблегнем в търсенето и избирането на нашия нов дом. А сега е време да говорим за финансиране и пари. Защото без тях няма как да имаме нашия идеален дом.
Райфайзенбанк знае от опит, че при покупката на собствен дом всичко има значение – от финансирането до най-малките елементи. Затова експертите на Райфайзенбанк са готови да предоставят отговор на всеки Ваш въпрос, свързан с жилищното кредитиране. Изпратете запитване онлайн на www.rbb.bg.
Разбира се, на първо място трябва да си дадете сметка за финансовите си възможности. Знайте, че нетърпението води до изкривяване на представите за истинските ви финанси, още повече, че тук не говорим за заем със срок от няколко месеца, а от години. Не бива обаче да изпадате и в другата крайност и да сте нерешителни във взимането на кредит. Банката има свои експерти, чиято цел е точно да ви помогнат в избора на подходящо финансиране. Точно такова, каквото вие да можете да изплащате всеки месец с минимални затруднения, защото нито вие, нито банката, имате интерес от това да изпаднете в невъзможност да си погасявате кредита.
Когато теглите кредит не забравяйте и допълнителните разходи - собствените ви финансови възможности не опират единствено до месечното покриване на бъдещия кредит – имате разходи по придобиване – прехвърляне на имота, ремонт, поддръжка и други.
Какво финансиране обаче да изберем? Закупуване изцяло с ипотечен кредит, частичен ипотечен и потребителски кредит, или може би самоучастие + ипотечен кредит, самоучастие + потребителски кредит?
Най-разпространената форма за финансиране при покупката на жилище е ипотечният кредит. Казано по-просто, това е заем, при който вие получавате от банката пари, залагайки някакъв ваш недвижим имот за лични нужди – обикновено този, който купувате с тези пари. В резултат на този залог, който е нещо като гаранция, банката ви дава максимално добра лихва по кредита, който ще изплащате.
Мнозина си мислят, че жилищен и ипотечен кредит са едно и също нещо, но това не е така. Жилищният кредит е кредит за закупуване на жилищен имот. Това означава, че кредитът е целеви - отпуснатите от банката пари отиват за закупуване на имота и се превеждат директно на продавача на този имот. Всъщност "ипотечен кредит" често се използва и за определянето както на жилищен кредит, така и на ипотечен такъв. В този ред на мисли с това понятие често се отбелязват всякакви заеми, обезпечени с ипотека. Затова и когато закупувате имот и банката взима за обезпечение закупеното жилище, кредитът практически е ипотечен.
Но да се върнем на основния въпрос – плюсовете и минусите на ипотечния и потребителски кредит за закупуване на жилище. Най-голямото предимство на заемите с ипотека е, че обичайно те са с по-ниски лихви в сравнение с потребителските кредити и дават достъп до по-голямо финансиране. Ипотеката върху недвижимия имот прави кредита по-нискорисков за банката и благодарение на това при него може да се договори по-голяма сума, за по-дълъг срок на изплащане и по-ниска лихва, отколкото при потребителски кредит. Минусът е ясен – жилището ви остава залог, че ще сте изрядни платци към банката. Но и по-добрите условия идват с известни гаранции, нали?
Обикновено хората, които нямат много свободни пари за самоучастие в покупката на апартамента, разчитат на ипотечния кредит. И това е нормално, защото потребителските кредити при физическите лица обикновено са с по-малък размер, а и с доста по-високи лихви. Ако имате повече лични пари обаче и потребителският кредит е вариант, защото по този начин си спестявате ипотеката на вашия дом. Тя обикновено е свързана с разходи за клиента и заради тях може да се окаже, че тегленето на заем с такова обезпечение си струва, когато той е над определен размер.
Друг минус на ипотечния кредит е, че при него обикновено трябва повече време, докато бъде отпуснат. Така ако искате да получи възможно най-бързо желаното финансиране, кредитната карта и класическият потребителски заем може да се окажат по-подходящ вариант от заема с ипотека, защото често те се отпускат в по-кратки срокове и с по-малко разходи. Всичко обаче е строго индивидуално и затова ви съветваме преди всичко да се консултирате с експертите във вашата банка.
Колко трябва да е нашето самоучастие в покупката на жилище? По принцип, доста хора ще ви кажат, че колкото повече пари вложим и колкото по-голям процент от цената покрием самите ние с лични пари, толкова по-малко ще се занимаваме с банки и заеми. Принципно е така, но нека не забравяме, че разходите по един имот не приключват само с това да го платим на строителя. Дори напротив! Сериозна сума отива по самото прехвърляне на имота, после идва време за ремонти или довършителни работи, обзавеждане... Разходи, които повярвайте, никак не са малко пари.
Заради криви сметки много хора тичат да теглят спешно потребителски кредит само месец след като са изтеглили ипотечен заем. В тегленето на потребителски кредит за довършителни дейности или ремонт няма нищо лошо, стига обаче да е част от плановете ви. Затова нашият съвет е да не влагате всички свои свободни пари в покупката на жилището си. По-добре изтеглете по-голям заем, изплащайте го по-дълго, но не се лишавайте напълно от спестените пари, защото те ще ви потрябват по-нататък за вашето жилище.
Това се случи Dnes, за важното през деня ни последвайте и в Google News Showcase.


 Wall Street се сблъска с разпродажба след силния борсов дебют на Anthropic
 Кадър на деня за 19 ноември
 Volkswagen иска да премахне бонусите, както и 35-часовата работна седмица
 Си, Тръмп и Путин - сверяване на часовниците, а не общ проект за прекрояване на света
 Паниката в магазините расте, докато потребителите се подготвят за „Деня на страшния съд“
 Електронната индустрия е изправена пред глобален недостиг на печатни платки
 Ароматни канелени рулца без мая – лесна рецепта за закуска
 Най-късметлийският ден за зодиите през седмицата 23-29 ноември 2026 г.
 Най-характерната китайска подправка няма общо нито с черния пипер, нито с чушките
 Турски съд забрани на Екрем Имамоглу да се кандидатира на изборите за президент
 Маслен кекс с канела и кафява захар
 Гутериш приветства "решаващия" МНС, въпреки критиките на великите сили
 Още контузии в НБА, но в Сан Антонио си отдъхнаха
 Спортът по телевизията днес, 20 ноември
 Мачовете по телевизията днес, 20 ноември
 Отново здрав екшън и луди мачове в Евролигата
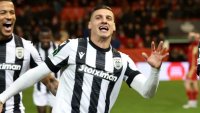 Кирил Десподов го направи, подписа с ПАОК до 2029 година
 Човек на Бербатов: ЦСКА ще се върне към доминацията
 Нумерологична прогноза за 20 ноември
 Задължителни ястия за 21 ноември – Ден на християнското семейство
 Таро карта за 20 ноември, петък - Осмица чаши
 Солен кекс с пармезан и колбаси – празнична рецепта
 Дневен хороскоп за 20 ноември, петък
 Явор прекрачва границата, а Иво и Амигото тръгват към война в епизод 7
 И БАПЗГ не са доволни от проектобюджетите на НЗОК и на МЗ за 2027 г. Какво искат те?
 Психология за родители: Развитие на речта и емоционалната интелигентност в ранното детство
 Какви видове презервативи съществуват?
 Международен курс по сърдечна недостатъчност събира кардиолози в София
 Защо новопоявилият се диабет понякога е ранен признак на рак на панкреаса?
 Анонимни алкохолици предлагат безплатна подкрепа в 24 града
 Българите живеем с 6 години по-кратко от европейците, но с 3 години по-дълго от руснаците
 Българското строителство губи скорост: годишният растеж се срина от 6,8% до едва 0,6%
 Според руските военни блогъри: Новият „Кама“ на „Калашников“ най-вероятно потапя корабите край България и Румъния
 Експерти прогнозират нов ръст на цените
 НСИ: Почти всеки втори българин над 15 години има хронично заболяване
 Путин пое отговорност за атаките в Черно море край България и Румъния
 продава, Четиристаен апартамент, 200 m2 София, Бояна, 590000 EUR
 продава, Парцел, 882 m2 Благоевград област, с.Поленица, 44100 EUR
 продава, Къща, 60 m2 Добрич област, с.Богдан, 74000 EUR
 продава, Къща, 176 m2 София област, с.Трудовец, 212000 EUR
 продава, Тристаен апартамент, 121 m2 Варна, Чайка, 139000 EUR
 продава, Тристаен апартамент, 77 m2 София, Младост 2, 252000 EUR
 Ароматни канелени рулца без мая – лесна рецепта за закуска
 Георгиева: 60% от работните места ще бъдат засегнати от AI
 Регистрационен номер беше продаден за над 1,1 млн евро
 Кейт Мидълтън и принц Уилям приключиха визитата си в Индия: Две впечатляващи визии, Боливуд и среща с премиера
 3 зодии, които се влюбват прекалено бързо